Für Investoren · Debt Advisory
Akquisitionsfinanzierung für Beteiligungsgesellschaften
Wir strukturieren die Fremdfinanzierung Ihrer Transaktion im DACH-Raum und führen den Prozess mit den Kreditgebern: von der Plattformakquisition über den Zukauf bis zur Refinanzierung. In derselben Größenklasse, in der wir auch beraten und verkaufen.
Anlässe
Wir strukturieren die Finanzierung von Plattformkäufen, Zukäufen, Refinanzierungen und Sondersituationen
Die Fragen sind unterschiedlich, das Handwerk ist dasselbe: Wie viel trägt das Unternehmen, wer schreibt so etwas gerade, und was steht wirklich in den Bedingungen.
Plattform
Plattformakquisition
Die Finanzierung entscheidet mit, ob Sie den Zuschlag bekommen
Beim Einstieg in ein neues Portfoliounternehmen steht die Finanzierung neben dem Preis. Wir klären vor dem indikativen Angebot, welche Struktur das Zielunternehmen trägt, und holen die Rückmeldungen der Kreditgeber so früh ein, dass Ihr Angebot trägt und nicht an einem Finanzierungsvorbehalt hängt, den der Verkäufer abwertet.
Add-on
Add-on und Buy-and-Build
Der Zukauf scheitert selten am Preis, oft an der bestehenden Dokumentation
Ob die bestehende Finanzierung einen Zukauf trägt, steht im Kreditvertrag der Plattform: in der Erweiterungsoption (im Vertrag meist Accordion genannt), in den erlaubten Akquisitionen und in den Kennzahlen, die die Plattform einhalten muss. Wir lesen das vor der Ansprache des Zielunternehmens und verhandeln die Aufstockung oder die Ablösung.
Refinanzierung
Refinanzierung und Verlängerung
2027 wird ein dichtes Jahr
Der DACH-Schuldenreport von AlixPartners (H1 2026, über 1.000 untersuchte Unternehmen) beziffert die Unternehmensfinanzierungen, die 2027 fällig werden, auf 151 Milliarden Euro. Diese Häuser gehen alle im selben Jahr auf denselben Markt. Wer erst zur Fälligkeit anfängt, verhandelt mitten darin. Wir setzen die Refinanzierung so früh an, dass die Verlängerung eine Option bleibt und nicht die einzige.
Sondersituation
Covenant-Bruch und Rekapitalisierung
Eine gerissene Kennzahl ist ein Termin, kein Urteil
Wenn das Portfoliounternehmen eine Finanzkennzahl reißt oder die Planung nicht mehr trägt, entscheidet die Qualität der Unterlagen über den Ausgang des Gesprächs mit dem Kreditgeber. Wir bereiten es vor, rechnen die Szenarien und führen die Verhandlung über Verzicht, Anpassung oder frisches Kapital mit. Dasselbe gilt für die Ausschüttung an den Fonds aus einer neuen Finanzierung.
Struktur
Die Bausteine der Finanzierung
Die Mischung der Instrumente entscheidet, wie viel Eigenkapital gebunden bleibt und wie beweglich Sie über die Haltedauer sind. Ein einzelnes Instrument trägt eine Transaktion in diesem Segment selten.
- 01Erster Rang
Vorrangiges Bankdarlehen
Kapitalgeber
Haus- und Regionalbanken, Landesbanken, Kantonalbanken
Der günstigste Teil der Struktur und im DACH-Mittelstand nach wie vor der größte. Dafür der mit den engsten Kennzahlen und dem festesten Tilgungsplan.
- 02Ein Rang, ein Vertrag
Unitranche
Kapitalgeber
Kreditfonds
Vorrang und Nachrang in einem einzigen Kredit von einem Geber. Teurer als die Bank, dafür meist ohne laufende Tilgung, mit mehr Spielraum bei Zukäufen und in wenigen Wochen entscheidbar.
- 03Nach den Banken
Nachrangdarlehen
Kapitalgeber
Mezzanine-Fonds, Förderinstitute
Schließt die Lücke zwischen dem, was die Bank gibt, und dem, was der Fonds an Eigenkapital einsetzen will. Ein Teil der Zinsen wird häufig gestundet und erst am Ende gezahlt.
- 04Nachrangig, oft still
Verkäuferdarlehen und Earn-out
Kapitalgeber
Der Verkäufer selbst
Ein gestundeter Kaufpreisteil ist Finanzierung und Signal zugleich: Er bindet den Verkäufer an die Zahlen, die er im Prozess gezeigt hat. Für Kreditgeber ist er ein Argument, nicht nur eine Lücke.
- 05Letzter Rang
Eigenkapital des Fonds
Kapitalgeber
Sie
Die Größe, um die es am Ende geht. Jede Stufe darüber bestimmt, wie viel davon gebunden wird und wie schnell es zurückkommt.
Ablauf
Von der Kapazitätsrechnung bis zur Auszahlung
Schritt 01
Verschuldungskapazität statt Multiplikator
Wir rechnen aus dem bereinigten Ergebnis und dem freien Cashflow, wie viel Kapitaldienst das Zielunternehmen über die Laufzeit wirklich trägt, inklusive Investitionen und Working-Capital-Aufbau. Das ergibt die Bandbreite, in der Sie verhandeln, bevor irgendjemand mit einer Bank spricht.
Schritt 02
Auswahl der Kreditgeber
Nicht jede Adresse, die Akquisitionsfinanzierung anbietet, bedient auch diese Größe, diese Branche und diese Struktur. Wir sprechen die an, bei denen ein Ja realistisch ist. Zwanzig passende Häuser bringen mehr belastbare Rückmeldungen als zweihundert Anschreiben.
Schritt 03
Ein Paket, das ein Kreditkomitee lesen kann
Finanzmodell, Kreditpräsentation und Datenraum entstehen bei uns. Die Unterlagen folgen der Reihenfolge, in der ein Komitee einen Antrag prüft: Herleitung des nachhaltigen Ergebnisses, Szenarien nach unten, Sicherheitenlage. Jede Rückfrage, die wir hier vorwegnehmen, spart später eine Woche.
Schritt 04
Angebote vergleichbar machen
Die Term Sheets kommen in unterschiedlichen Formaten, und nebeneinander ergeben sie kein Bild. Wir übersetzen sie in eine gemeinsame Darstellung: Marge und Bereitstellungsprovision, Tilgungsprofil, Definition des maßgeblichen Ergebnisses, Kennzahlen und ihr Puffer, Erweiterungsoption, Vorfälligkeitsentschädigung.
Schritt 05
Dokumentation bis zur Auszahlung
Kreditvertrag, Sicherheitenpaket und Auszahlungsvoraussetzungen spiegeln wir gegen den Kaufvertrag, damit Unterzeichnung und Vollzug zusammenpassen. Wir sitzen bis zur Auszahlung mit am Tisch, nicht nur bis zur Zusage.
Teuer wird eine Finanzierung über die EBITDA-Definition und das Tilgungsprofil
Die Definition des maßgeblichen Ergebnisses im Kreditvertrag bestimmt, wie viel Verschuldung zulässig ist, welche Bereinigungen der Kreditgeber anerkennt und ob geplante Synergien aus einem Zukauf mitzählen dürfen. Die Erweiterungsoption entscheidet darüber, ob ein Add-on eine neue Verhandlung auslöst. Das Tilgungsprofil bindet den freien Cashflow in den Jahren, in denen Sie ihn für Zukäufe brauchen. Der Aufschlag auf die Marge bewegt daneben wenig.
Diese Punkte stehen nicht gesammelt im Term Sheet, sondern verteilt in der Kreditdokumentation. Wer sie erst beim Vertragsentwurf sortiert, verhandelt sie unter Zeitdruck und parallel zum Kaufvertrag. In diesem Moment macht man Zugeständnisse, die über die Haltedauer teurer sind als jeder Aufschlag auf die Marge.
Team
Wir kennen das Kreditkomitee von innen: Lukas Knecht leitete Structured Finance Schweiz bei der UBS
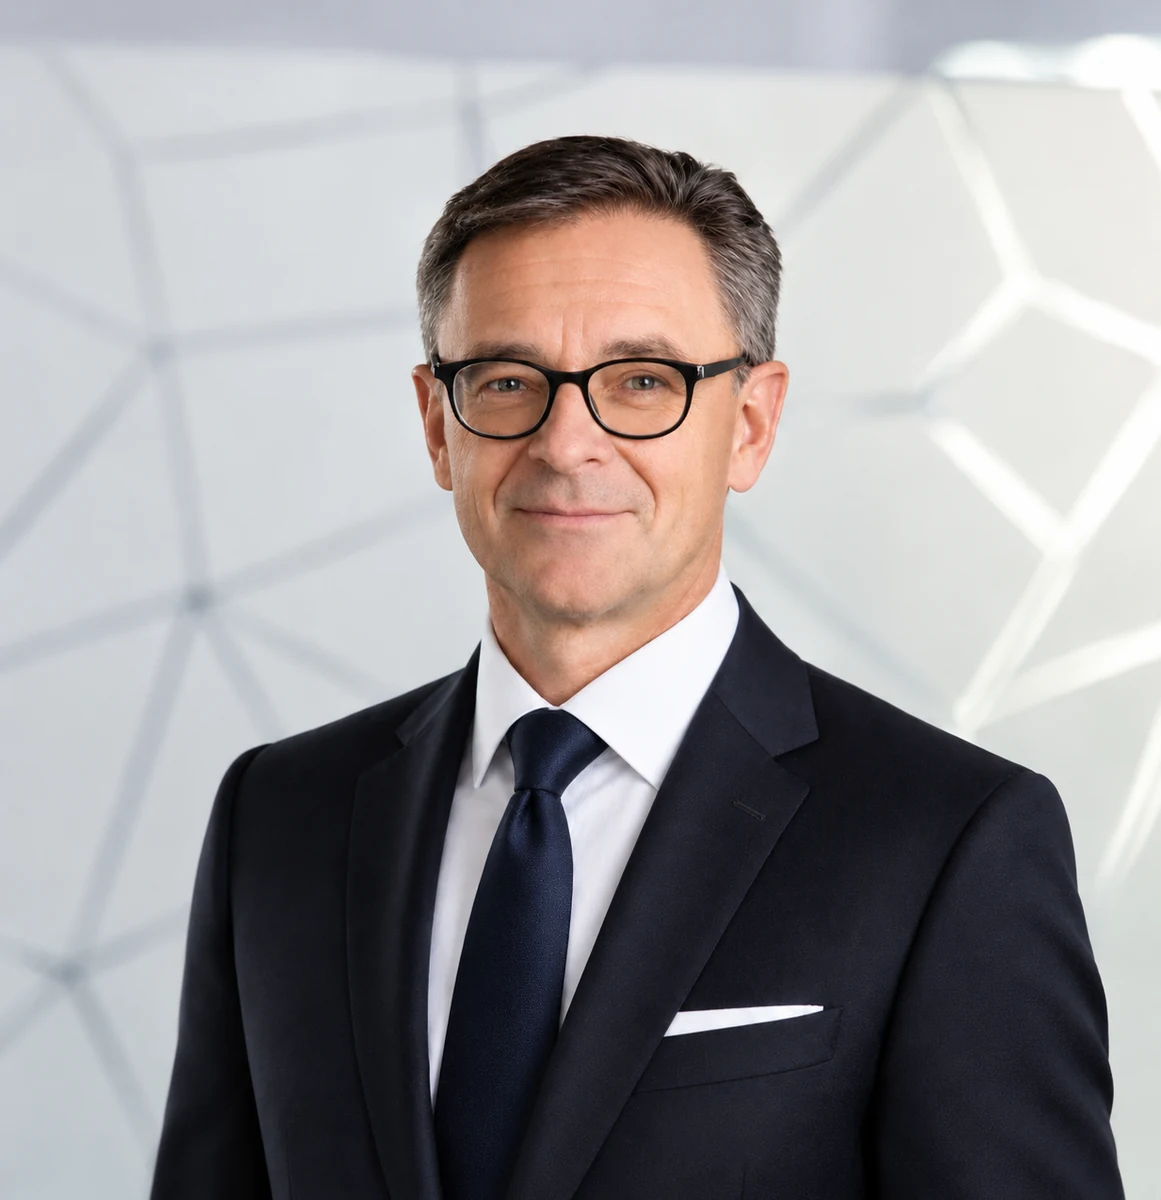
Lukas Knecht war Head of Structured Finance Schweiz bei UBS und hat über drei Jahrzehnte in Banking, Industrie und Restrukturierungen gearbeitet, davon mehrere Jahre als CFO und Mitglied der Geschäftsleitung.
Er kennt die Seite des Kreditgebers von innen: wie ein Kreditantrag gelesen wird, welche Fragen im Kreditkomitee tatsächlich gestellt werden und woran eine Zusage am Ende hängt. Das ist der Unterschied zwischen einem Paket, das vollständig ist, und einem, das durchgeht.
Bis 200 Mio. Euro Unternehmenswert ist eine Transaktion den Großbanken zu klein und der Hausbank zu strukturiert
Im Segment zwischen 5 und 200 Millionen Euro Unternehmenswert gibt es keinen Finanzierungsmarkt, der sich von selbst erklärt. Ein Teil der Zielunternehmen ist für die Akquisitionsfinanzierungsteams der großen Banken zu klein, für die klassische Hausbank aber zu strukturiert. Kreditfonds sind in den vergangenen Jahren in dieses Segment hineingewachsen, decken es aber nicht flächendeckend ab, und welches Haus gerade welche Struktur schreibt, ändert sich schneller als jede Liste.
Genau diese Frage stellt sich in unseren Mandaten ohnehin. Wir bereiten Zahlenwerk für Transaktionen in dieser Größenklasse auf, wir sprechen mit den Investoren, die darin kaufen, und wir sehen in den Prozessen, an welcher Stelle Finanzierungen halten und an welcher sie nachverhandelt werden. Daraus eine eigene Leistung zu machen, war der kürzere Weg, als sie weiterhin nebenbei mitzuerledigen.
Zusammenspiel
Weitere Leistungen für Investoren
FAQ
Häufige Fragen
Nein, und das wäre auch nicht in Ihrem Interesse. Eine eingespielte Bankbeziehung ist ein Vorteil, den man nicht für ein paar Basispunkte aufgibt. Wir stellen sie in einen Vergleich, damit Sie sehen, wo Ihr Haus marktgerecht ist und wo nicht. In vielen Fällen finanziert am Ende dieselbe Bank, nur zu anderen Bedingungen.
Wir arbeiten in derselben Größenklasse wie in unseren übrigen Mandaten: Unternehmenswerte zwischen 5 und 200 Millionen Euro. Darunter ist der Aufwand eines geführten Prozesses selten gerechtfertigt, dort ist ein direktes Gespräch mit zwei oder drei Häusern der schnellere Weg. Das sagen wir Ihnen dann auch.
Bei einer Akquisitionsfinanzierung mit belastbarem Zahlenwerk liegen zwischen dem Start und der Auszahlung typischerweise acht bis zwölf Wochen, bei einer reinen Refinanzierung ohne Zeitdruck eher mehr. Der Engpass ist fast nie die Entscheidung des Kreditgebers, sondern der Zustand der Unterlagen zu Beginn.
Nein. Ein Teil der Mandate beginnt mit einer fertigen Struktur und einem Term Sheet, das jemand gegenlesen soll. Das ist eine kleinere Aufgabe als ein vollständiger Prozess, und wir schneiden sie entsprechend zu.
Ganz normal als Beratungsmandat, nach Umfang. Das Phasenmodell ohne Retainer, das wir auf der Verkäuferseite anbieten, gilt hier nicht: Es hängt an einem Verkaufserlös, den es in einem Finanzierungsmandat nicht gibt. Den Rahmen legen wir vor dem Start fest, nicht danach.
Die Jahresabschlüsse der letzten drei Jahre, die aktuelle Zwischenzahl, Ihr Modell und, falls vorhanden, die Kreditdokumentation der Plattform. Für eine erste Einschätzung der Verschuldungskapazität reicht weniger. Dafür genügt ein Gespräch.
Kontakt
Lernen wir uns kennen
Unverbindliches Erstgespräch, persönlich oder remote. Wir sagen klar, ob und wie wir helfen können.